简体中文


- 市场洞察
日股多空因素交织
 2026.09.14
日股前景受各种多空因素交织影响。宏观层面的负值实际利率以及企业面的大规模股票回购,均对股价形成支撑。但是,估值偏高、企业盈利增速平平、央行加息带来日元升值压力,叠加财政、政治的不确定性,共同约束指数上行空间。
日元反弹,日股会否承压?
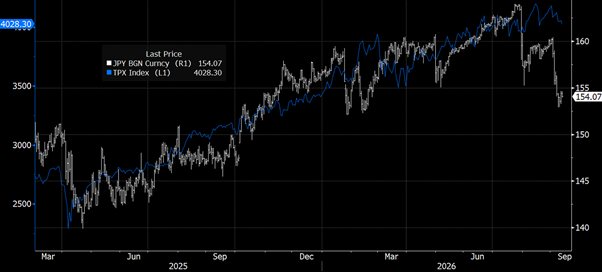
自2025年4月,美元/日元从140上升至今年7月高点164,但在美日联手干预和日央行加息预期升温后,美元/日元回落至154水平。2025年4月至2026年7月期间,日元贬值+日股上涨高度关联(图表1)。如此,日元近日显著反弹加剧投资人对日股头寸的忧虑。根据历史数据,东证指数与美元/日元的3年、5年和10年的相关系数(correlation coefficient)分别为-0.1、-0.2和-0.2,反映两者的长期关联度并不明显。但是,日元升值将对出口品类构成影响。东证指数成分股中,科技硬件、交通设备和机械为主要出口品类,共占指数约20%权重。我们预期相关企业的营收可能因日元升值而面临压力。此外,日本企业的海外收益也可能因日元升值,而招致汇率上的损失。
图表1;日元与日股曾高度关联
资料来源:Bloomberg
央行加息,但货币政策仍然宽松
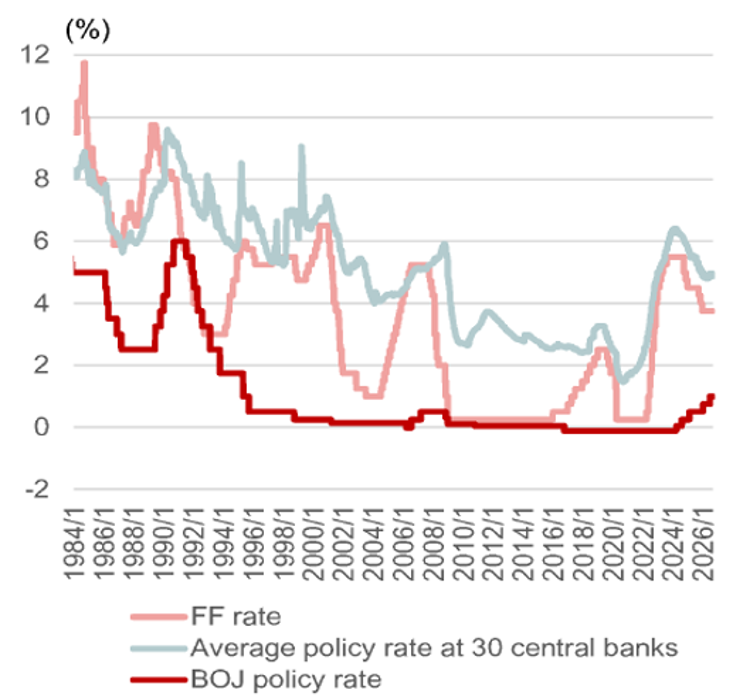
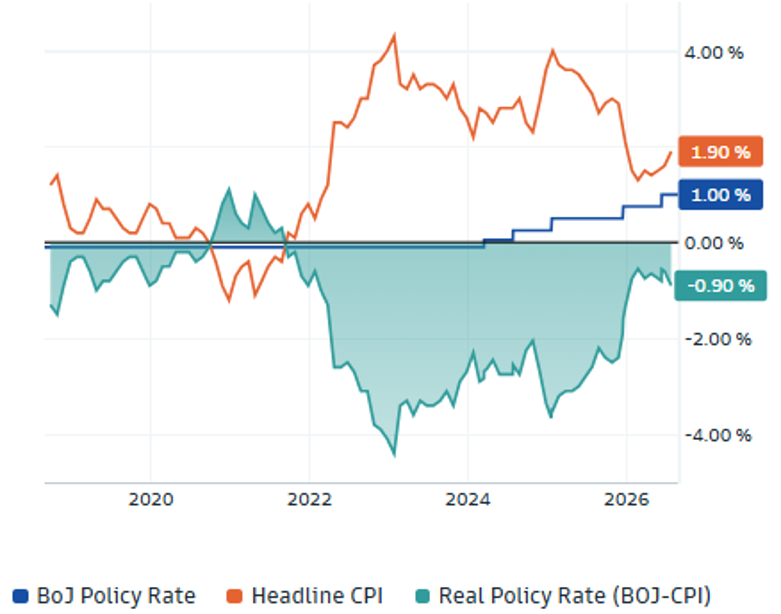
期货市场反映日央行将在9月18日的会议升息25基点。其后,在今年12月和明年4月将分别再度加息25基点。这表示未来8个月,市场对央行的升息预期非常积极,并可能对风险资产估值构成影响。但是,日本现时的政策利率为1%。央行加息后的利率仍将显著低于全球主要央行(图表2)。此外,日本现时的实际利率为-0.9%。计价加息预期和通胀稳定两个因素后,日本实际利率在明年上半年仍将维持负值。尽管央行可能实施较为积极的加息路径,但整体货币政策仍然宽松。市场流通性将保持充裕,风险资产具备支持。
图表2:日本政策利率显著低于全球央行
资料来源:Nomura
图表3:日本实际利率维持负值
资料来源:Goldman Sachs
扩张性财政政策,但高氏支持度下滑
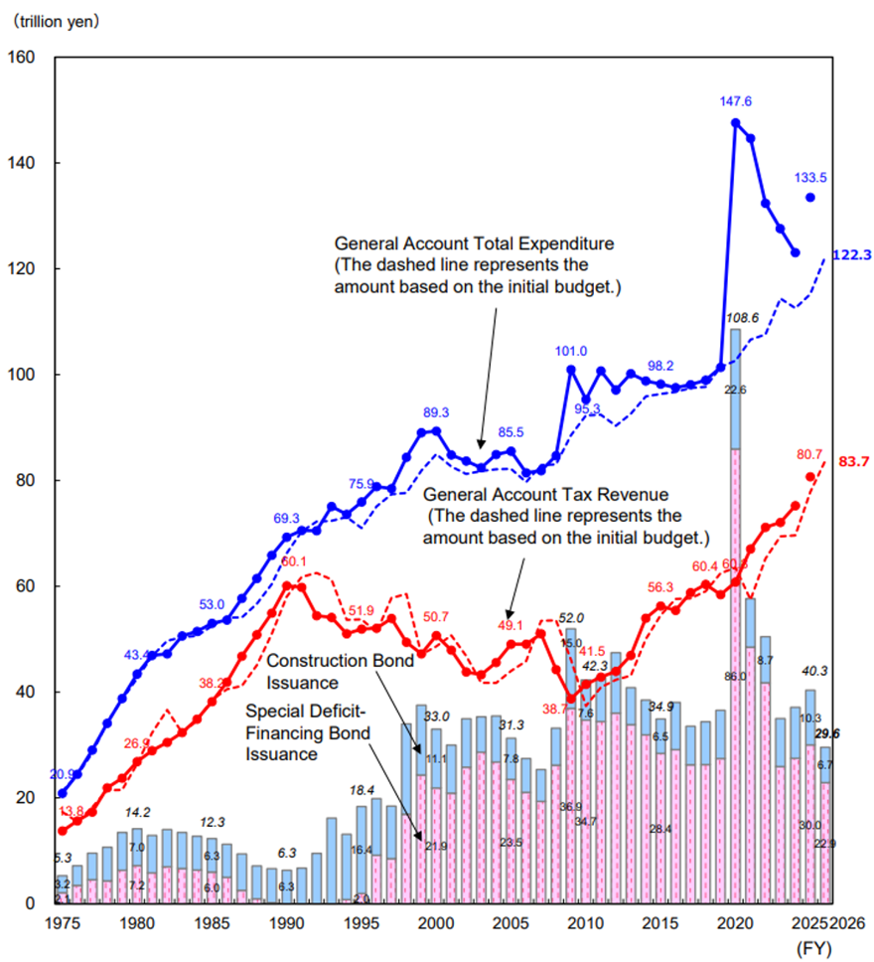
9月初,高氏政府提交2027财年的开支预算,总额高达143万亿日元(图表4),较2026财年122万亿日元上升17%,并接近2020年疫情时期147亿日元水平。扩张性财政开支有助刺激经济增长,带动企业营收,提振日股前景。但是,高氏内阁的支持度近月显著下滑。根据日本《读卖新闻》的民调,高氏内阁的支持度从年初约70%下跌至8月末56%。若日本居民对内阁的不满意程度继续提升,将对日本政府施政或政策延续性构成影响,扩张性的财政方案难以完整的获得通过。关于高氏内阁支持度的评估,野村证券预期内阁的支持度短期难以反弹,但也缺乏继续恶化的理据。
图表4:日本2027财年财政开支接近疫情时期
资料来源:日本财政部
企业盈利显著上调,但增速不甚突出
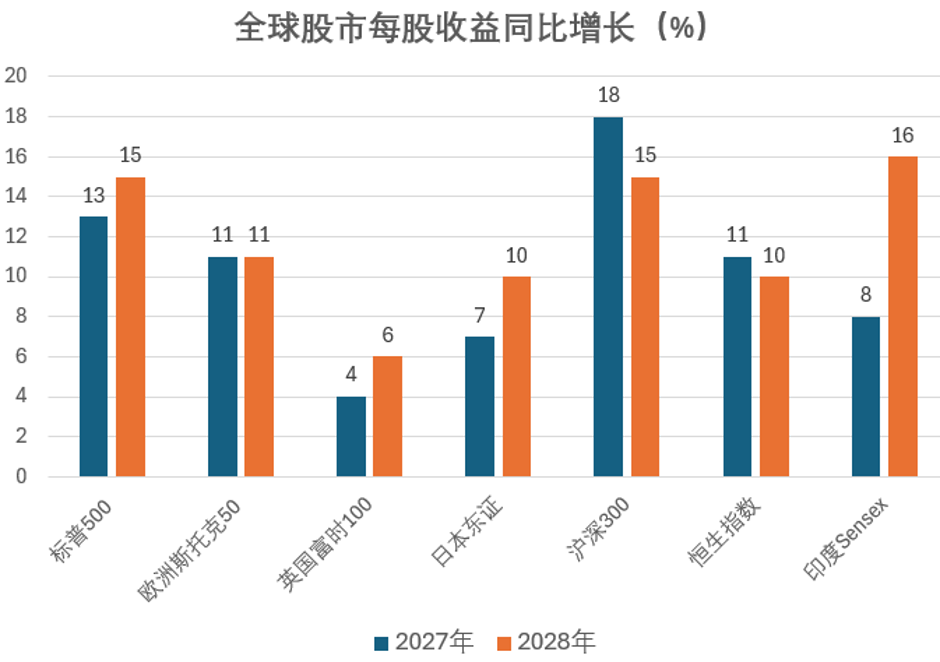
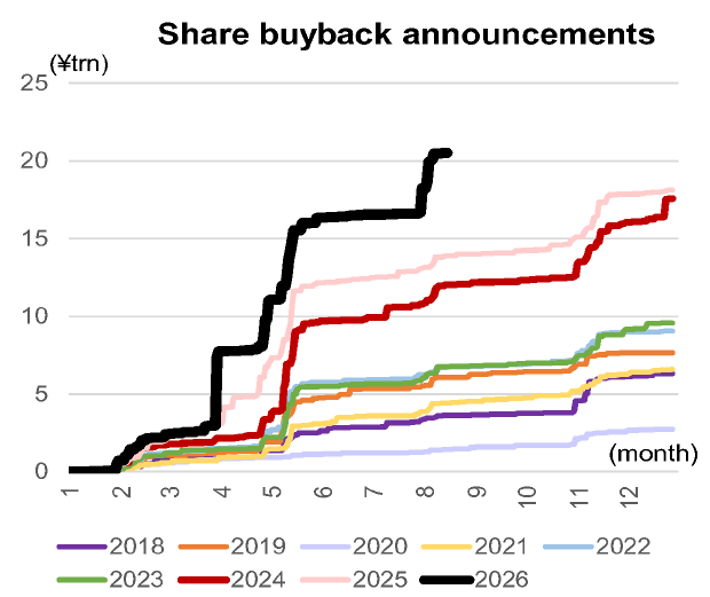
自去年4季度,分析师显著上修东证企业的每股收益预期。2027年的每股收益从去年10月约220日元上调至目前256日元,增幅达16%,驱动东证指数由3,200点上升至4,050点。但是,2027年每股收益的同比增长经上调后仍仅仅达7%(图表5),逊于中港和欧美等股市。估值部分,东证市盈率为16.1倍,位处历史均值+1个标准差,估值欠缺吸引力。我们预期指数将交易在15-16倍区间,较现价16.1倍稍为回落。但是,日股相较昂贵的估值主要受企业回购所支持。自2024年,日本企业回购规模显著上升(图表6),而今年的回购总额已经超过20万亿日元,明显高于过去两年水平。市场预期全年的回购将达23-25万亿日元,为日股主要的净买入来源。
日股前景受各种多空因素交织影响,东证指数难以突破4,200点的短期阻力(9月11日收盘:4,028点)。宏观层面的负值实际利率以及企业面的大规模股票回购,均对股价形成支撑。但是,估值偏高、企业盈利增速平平、央行加息带来日元升值压力,叠加财政、政治的不确定性,共同约束指数上行空间。我们建议投资人待东证指数回落至3,600-3,800点再作日股布局。
图表5:日股盈利增长并不突出
资料来源:彭博
图表6:日本企业回购金额显著增加
资料来源:Nomura